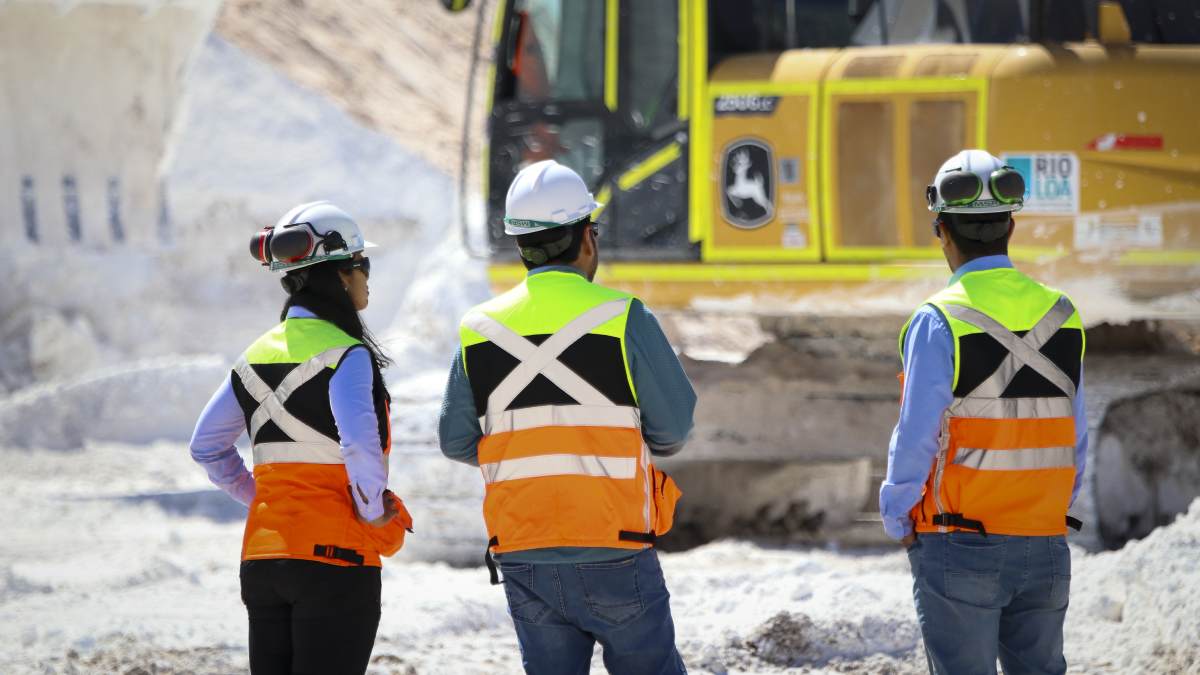
A pesar de registrar precios en niveles extraordinariamente altos, la minería chilena atraviesa por uno de sus momentos productivos más críticos de las últimas dos décadas, proyectando cerrar el año por debajo de los 5 millones de toneladas de cobre, la cifra más baja desde 2003. Estas cifras rojas han golpeado las expectativas económicas que tenía el Gobierno y enciende la preocupación de cara al próximo año.
Bajo este contexto, el Ministerio de Hacienda calificó a este sector de “lastre”, luego de que se diera a conocer el Imacec de Septiembre, que evidenció que la economía creció 0,2%, donde la minería retrocedió 12,1% en doce meses, mientras el comercio y la industria crecieron 4,5%. Aquel calificativo, provocó rechazo en los distintos gremios, por lo que el biministro de Economía y Minería, Daniel Mas, tuvo que distanciarse y defender el aporte de la industria al país.
La brecha entre el alto precio del cobre y las dificultades de la producción nacional para recuperar su actividad nuevamente quedó expuesta en las últimas proyecciones de la Comisión Chilena del Cobre (Cochilco), que adelantan una caída de 8,4% durante 2026 y un repunte parcial para 2027.
De acuerdo al tercer informe trimestral de tendencias del cobre, se prevé una producción de 4.935 mil toneladas, una cifra histórica, pero no por lo positivo, ya que será la primera vez en 22 años que nuestro país descenderá de las 5 millones de toneladas.
En medio de ello, esta semana se conocieron detalles de uno de los tantos problemas que ha presentado Codelco recientemente, donde la producción “ficticia” alcanzó las 42 mil toneladas entre 2024 y 2025, cuyo impacto sería de hasta US$ 140 millones.
Factores estructurales como el envejecimiento de los yacimientos y la caída en las leyes de mineral, sumados a contingencias operativas y la falta de nuevos megaproyectos, mantienen al sector en un complejo escenario de contracción. Si bien las carteras de inversión superan los US$ 100.000 millones, expertos consultados por EL DÍNAMO advierten que la mayor parte solo busca evitar un deterioro mayor y prevén que una recuperación moderada no llegará antes de 2027, dejando en evidencia los desafíos de gestión, permisología y productividad que enfrenta el principal motor económico de Chile.
El complejo escenario que enfrenta la minería en Chile y los factores que han incidido en la caída de su producción
Durante la semana, el biministro Mas entregó un diagnóstico sobre lo que vive el sector y apuntó al Royalty y a las demoras ambientales por la baja inversión. “Cuando se discutió el Royalty, se dejó de invertir. Tenemos varias etapas donde no se ha invertido y lo que pasó después es que toda la aprobación medioambiental se demoró el doble. Ese cóctel hace que hoy día muchos proyectos no hayan entrado a tiempo”, expuso en T13, enfatizando también en el incremento que han tenido los costos de producción.
Andrés González Eyzaguirre, encargado del área de Análisis de la Industria Minera de Plusminning, detalló a este medio que “más allá de factores coyunturales que afectaron negativamente, como el fenómeno de El Niño, la producción chilena muestra una tendencia descendente desde el máximo alcanzado en 2018, cuando superó los 5,8 millones de toneladas. Es decir, la pérdida acumulada alcanzaría unas 800.000 toneladas en relación a 2018, casi equivalente al tamaño de la mayor faena de cobre del mundo, Escondida”.
Según Juan Pablo Vargas, director de Ingeniería en Minas de USACH, la caída de la producción tiene tres capas. “La estructural: la ley del mineral sigue bajando y las minas son cada vez más profundas y más antiguas. La operacional: las grandes faenas están rindiendo menos. También hay mantenciones y clima adverso, por lo que ha sido súper complejo este año”, sostuvo.
González Eyzaguirre advirtió que “el panorama es especialmente preocupante porque, en más de una década, no han entrado en operación nuevos proyectos cupríferos de gran escala de tipo greenfield (yacimientos nuevos). Esta ausencia concentra la responsabilidad de sostener la producción nacional en las faenas existentes, que en general enfrentan leyes decrecientes”.
Si bien la mayoría de las faenas registra retrocesos a lo largo de 2026, algunas explican una proporción especialmente alta de la caída por su escala. “Hasta agosto, dos operaciones de BHP concentran cerca del 54% de la disminución nacional: Escondida, con más de 100.000 toneladas menos, representa el 38% del descenso, mientras que Spence, con una reducción de 45.000 toneladas, aporta el 17%. Por su parte, Codelco explica alrededor del 25% de la contracción nacional. Dentro de la estatal, las principales incidencias negativas corresponden a El Teniente, Ministro Hales y Chuquicamata, equivalentes al 16%, 9% y 7% de la caída nacional, respectivamente”, precisó el analista de Plusminning.
Respecto a los posibles efectos de que la minería no logre repuntar, Vargas manifestó que si la caída se extiende a 2027 “peligra el crecimiento del 2 a 3% que proyecta el Banco Central para el próximo año”.
“Hoy el precio amortigua el golpe de la baja de la producción de cobre, entonces las exportaciones de cobre siguen sumando $49.000 millones entre enero y septiembre, un 18% más que el año pasado, pero esto es un concepto transitorio, simplemente por los mega precios que tenemos”, añadió.
Inversión minera y proyecciones para 2027
La recuperación será gradual, ya que Cochilco estima que en 2027 se recuperaría cerca de un tercio de lo perdido en este periodo. En concreto, para el próximo año se prevé una producción de 5.084 mil toneladas, lo que equivale a un alza de 3% respecto de 2026.
Lo anterior sigue estando muy por debajo del máximo de 2018, hecho por el cual los especialistas afirman que volver a esos niveles tomará varios años y dependerá de que Codelco estabilice sus operaciones y de que los proyectos de expansión entren en operación a tiempo.
Sobre las promesas de inversión, Emilio Castillo Dintrans, académico de Ingeniería de Minas de Universidad de Chile, afirmó que “son significativas”, considerando que la cartera “supera los US$100 mil millones, la más alta en más de una década”.
“El foco ahora debe estar en cuánto de esa inversión se materializa y en qué plazos. La mayor parte corresponde a reposición y expansión de operaciones existentes, y hay pocos proyectos nuevos en comparación”, explicó.
En detalle, el 80% de la inversión tiene que ver con reposición o expansión de operaciones que ya existen, “ya que en buena parte solo servirían para no seguir cayendo”, según expuso Vargas, quien señaló que “el 40% de la inversión es potencial, es decir, con alta incertidumbre”. Además, aludió a que “el 38% todavía no ingresa al sistema de evaluación ambiental, donde muchas veces se producen demoras”.
“Más del 40% del capital se concentra después del 2030, así que podemos tener años bastante complejos. Los proyectos relevantes son Rosario de Collahuasi y Los Colorados Escondida, que siguen siendo prefactibilidad sin aprobación ambiental. Entonces también hay una incertidumbre bastante alta”, agregó.
Los desafíos que enfrenta el sector minero para recuperar su producción de cobre
González Eyzaguirre plantea que Chile enfrenta desafíos estructurales asociados al envejecimiento de sus yacimientos, la disminución de las leyes minerales y la creciente complejidad operacional de sus faenas. “Ante esto, no hay soluciones que permitan dar saltos en producción de un año al siguiente”, aseveró.
“Ahora bien, mirando al largo plazo, una de las principales prioridades debería ser mejorar la eficiencia y predictibilidad de los procesos de permisos ambientales y sectoriales. Por otra parte, resulta fundamental fomentar la exploración greenfield para impulsar el descubrimiento de nuevos yacimientos. Esto cobra especial relevancia considerando que cerca del 80% de la cartera de inversión minera en Chile corresponde a proyectos brownfield, muchos de los cuales están destinados a mantener la producción existente, más que a generar capacidad adicional”, expresó.
“Esta ambición de fomentar la exploración greenfield ya forma parte de la reforma MK4 en discusión en el Congreso, aunque es posible que se quede corta en sus medidas”, complementó.
Por su parte, Castillo, hizo hincapié en que la minería chilena está en un periodo de ajuste. “Venimos de varios años de discusión sobre impuestos, permisos y judicialización de proyectos. A eso se suma la situación crítica de Codelco, que afecta a toda la industria. Aun así, la minería sigue siendo un sector que dinamiza la economía y tiene un enorme potencial para el desarrollo del país. Para aprovecharlo, el país tiene que acompañarla. Hay que cuidar que el sueldo de Chile no termine recibiendo el pago de Chile, incluso siendo marcada injustamente como un chivo expiatorio para la situación económica del país”.
Sobre los principales desafíos para mejorar las cifras de la actividad, el académico de Universidad de Chile manifestó que hay tres prioridades.
“Primero, ordenar la situación de Codelco, porque lo que ocurre en la estatal repercute en todo el sector. Segundo, modernizar los servicios públicos mineros, como Sernageomin y Cochilco, para que estén a la altura de la industria más importante del país. Tercero, mover el acento desde la discusión legislativa hacia la implementación. Esto significa aplicar bien normas y reglamentos por parte de la administración, con plazos claros, para dinamizar el sector”, sentenció.